Jak spłacić kredyt lub pożyczkę bez dodatkowych kosztów?
Ile kosztuje opóźnienie w spłacie pożyczki? Sprawdź odsetki za zwłokę, koszty windykacji i wpływ zadłużenia na BIK. Poznaj sposoby na uniknięcie opłat.Pięć dni opóźnienia w spłacie pożyczki może kosztować mniej niż filiżanka kawy. Jednak zadłużenie, które pozostaje niespłacone przez kilka miesięcy, może negatywnie wpłynąć na historię kredytową, utrudnić uzyskanie kolejnego finansowania, a w skrajnych przypadkach doprowadzić do postępowania sądowego. Co ciekawe, najpoważniejszych konsekwencji nieterminowej spłaty nie zawsze da się wyrazić kwotą naliczonych odsetek.
Z perspektywy polskiego pożyczkobiorcy kluczowe jest rozróżnienie trzech pojęć: kosztów korzystania z pożyczki, odsetek za opóźnienie oraz kosztów dochodzenia należności. Każdy z tych rodzajów opłat powstaje w innych okolicznościach, podlega odrębnym regulacjom i może w różnym stopniu obciążać domowy budżet.
Szczególnej uwagi wymagają chwilówki, pożyczki online oraz inne produkty finansowe z krótkim terminem spłaty. Szybki dostęp do pieniędzy może pomóc w opłaceniu pilnej naprawy samochodu, rachunków czy nieprzewidzianych wydatków. Jednocześnie krótki okres spłaty pozostawia mniej czasu na odbudowanie finansowej poduszki bezpieczeństwa.
Według danych Biura Informacji Kredytowej (BIK) w pierwszym półroczu 2026 roku udział pozabankowych pożyczek gotówkowych z opóźnieniem w spłacie przekraczającym 90 dni wynosił 19,1%. W przypadku bankowych kredytów gotówkowych analogiczny wskaźnik osiągnął 7,4%. Różnica wynosząca 11,7 punktu procentowego pokazuje, jak istotna pozostaje terminowa spłata zobowiązań krótkoterminowych.
Sprawdźmy zatem, ile naprawdę kosztuje opóźnienie w spłacie pożyczki, jakie opłaty pożyczkodawca może naliczyć zgodnie z prawem, jak zweryfikować ich wysokość i dlaczego odpowiedni dobór warunków finansowania bywa ważniejszy niż maksymalna dostępna kwota.
Ile kosztuje jeden dzień opóźnienia w spłacie pożyczki w Polsce?
Wysokość dodatkowych kosztów nie jest ustalana dowolnie. W Polsce zasady naliczania odsetek za opóźnienie reguluje art. 481 Kodeksu cywilnego. Przepis ten określa sposób obliczania odsetek ustawowych za opóźnienie oraz ich maksymalną dopuszczalną wysokość.
Odsetki ustawowe za opóźnienie odpowiadają sumie stopy referencyjnej Narodowego Banku Polskiego (NBP) i 5,5 punktu procentowego. Z kolei maksymalne odsetki za opóźnienie wynoszą dwukrotność odsetek ustawowych za opóźnienie.
Przy stopie referencyjnej NBP na poziomie 3,75% odsetki ustawowe za opóźnienie wynoszą 9,25% w skali roku, natomiast odsetki maksymalne – 18,5%. Takie wartości przyjmiemy w poniższych przykładach. Należy jednak pamiętać, że nie są one stałe – zmiana stopy referencyjnej NBP wpływa również na wysokość ustawowych limitów.
Jak obliczyć odsetki za opóźnienie?
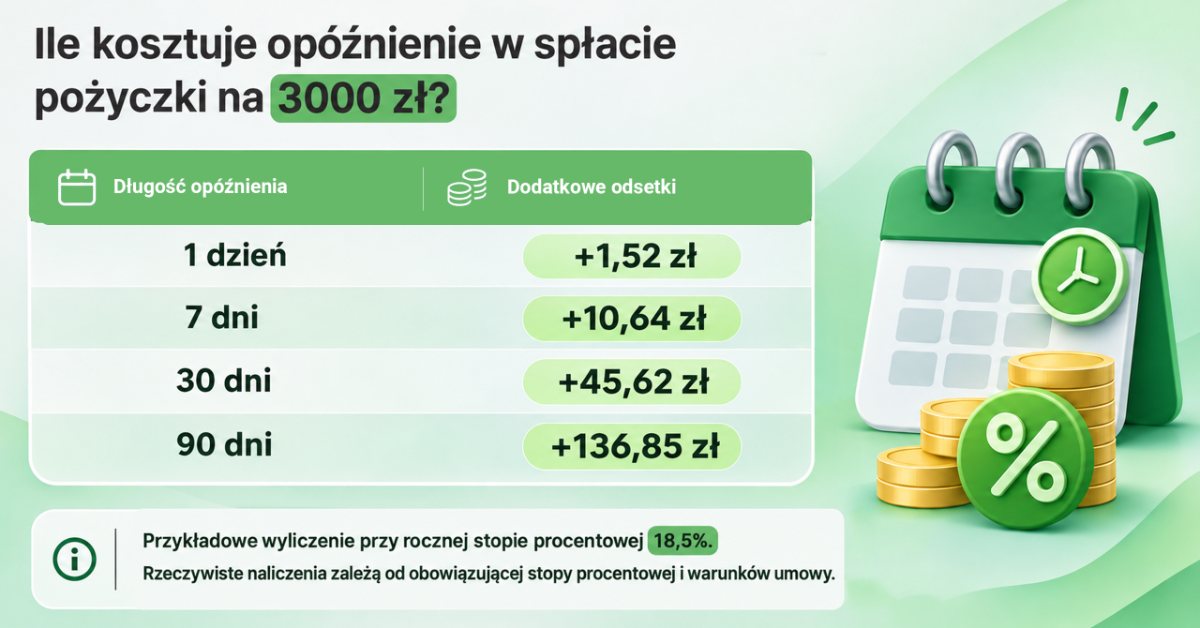
Kwota zaległości × roczna stopa procentowa × liczba dni opóźnienia / 365. Załóżmy, że klient spóźnił się ze spłatą 2500 zł o 10 dni, a obowiązująca go stopa odsetek za opóźnienie wynosi 18,5% w skali roku. W takim przypadku dodatkowe odsetki wyniosą około 12,67 zł. Dla porównania sprawdźmy, jak rosną odsetki od zaległości w wysokości 3000 zł w zależności od długości opóźnienia.
Warto zauważyć, że nawet trzymiesięczne opóźnienie w przedstawionym przykładzie zwiększa kwotę zadłużenia o zaledwie około 4,6%. Nie oznacza to jednak, że konsekwencje takiej zaległości są nieistotne.
Proste wyliczenie odsetek nie pokazuje bowiem potencjalnego pogorszenia historii kredytowej ani innych skutków długotrwałego braku spłaty. Dlatego warto zastanowić się nie tylko nad tym, ile odsetek nalicza się każdego dnia, lecz także nad tym, kiedy niewielkie opóźnienie może przerodzić się w poważniejszy problem finansowy.
Jakie dodatkowe koszty może spowodować opóźnienie w spłacie pożyczki?
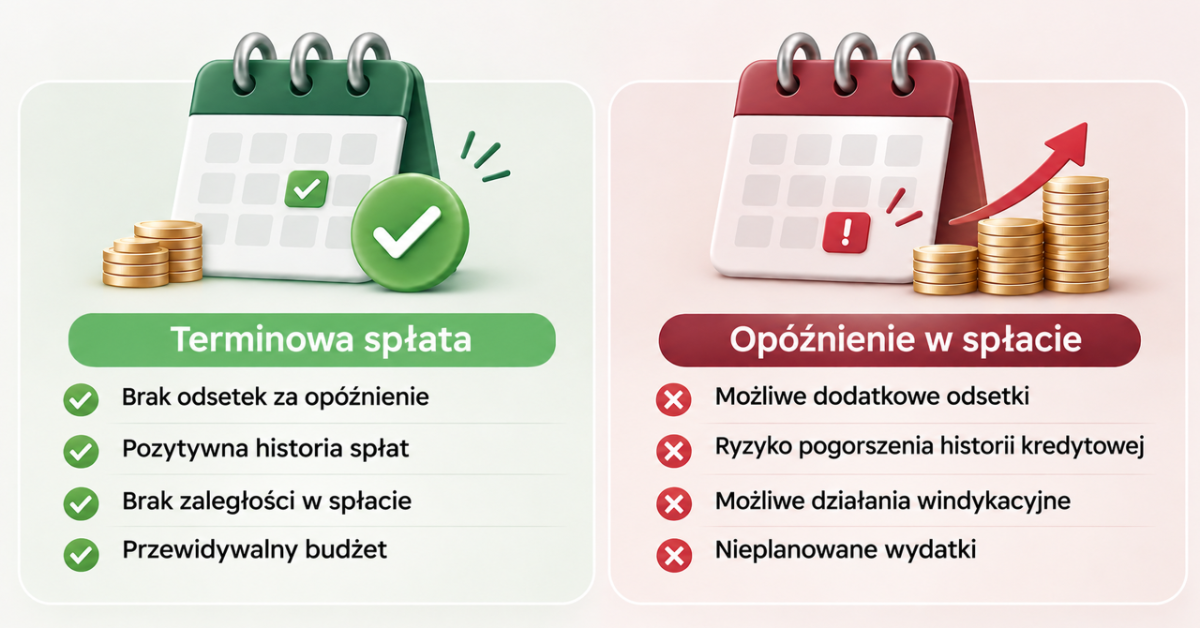
Nieterminowa spłata nie oznacza automatycznie naliczenia wszystkich możliwych kar i opłat. Polskie przepisy ograniczają część kosztów, a niektóre z nich mogą pojawić się dopiero po wszczęciu określonych procedur prawnych.
Odsetki za nieterminową spłatę zobowiązania
To najbardziej przewidywalny element dodatkowych kosztów. Odsetki za opóźnienie mogą być naliczane za każdy dzień przekroczenia terminu spłaty, zgodnie z warunkami umowy i obowiązującymi przepisami. Należy odróżnić je od zwykłych odsetek stanowiących część pierwotnego kosztu finansowania. Klient może być zobowiązany do zapłaty kosztów pożyczki przewidzianych w umowie, a w przypadku niedotrzymania terminu – również dodatkowych odsetek za opóźnienie od odpowiedniej kwoty zaległości.
Koszty monitów i windykacji
Gdy płatność nie wpłynie w terminie, pożyczkodawca może wysyłać przypomnienia, kontaktować się telefonicznie lub podejmować inne dozwolone prawem działania zmierzające do odzyskania należności. Nie oznacza to jednak, że każde przypomnienie automatycznie generuje dodatkową opłatę dla klienta.
Art. 33a ustawy o kredycie konsumenckim wprowadza ograniczenie łącznej wysokości określonych kosztów związanych z opóźnieniem oraz odpowiednich odsetek. Suma opłat objętych tym przepisem nie może przekraczać ustawowego limitu obliczonego dla zaległej kwoty. Przykładowo, jeśli maksymalna dopuszczalna suma takich należności za dany okres wynosi 40 zł, pożyczkodawca nie może zgodnie z prawem zwiększyć jej do 140 zł wyłącznie poprzez doliczenie kolejnych opłat za powiadomienia podlegających temu ograniczeniu.
Koszty sądowe i egzekucyjne
Jeżeli zadłużenie pozostaje nieuregulowane, wierzyciel może zdecydować się na skierowanie sprawy do sądu. Na tym etapie mogą pojawić się koszty postępowania sądowego, a w określonych przypadkach również koszty zastępstwa procesowego. Jeśli sprawa trafi następnie do egzekucji komorniczej, mogą dojść kolejne wydatki związane z dochodzeniem należności. Ich wysokość zależy od rodzaju postępowania, wartości roszczenia, rozstrzygnięcia sprawy i obowiązujących przepisów.
Kosztów sądowych i egzekucyjnych nie należy utożsamiać ze zwykłymi odsetkami za opóźnienie. Mają one odmienny charakter prawny i powstają na innych zasadach.
Straty wynikające z pogorszenia historii kredytowej
To pośrednia konsekwencja finansowa, której wartość znacznie trudniej oszacować z wyprzedzeniem. Nawet jeśli dodatkowe odsetki za opóźnienie wyniosły zaledwie kilkadziesiąt złotych, nieterminowa spłata może wpłynąć na przyszłą ocenę zdolności kredytowej.
Wyobraźmy sobie osobę, która planuje zaciągnąć kredyt gotówkowy na remont mieszkania. Bank może uwzględnić wcześniejsze opóźnienia, aktualne zobowiązania i ogólny profil ryzyka klienta.
W rezultacie osoba ubiegająca się o finansowanie może otrzymać mniej korzystną ofertę, a w niektórych przypadkach nawet decyzję odmowną. Oznacza to, że rzeczywisty koszt nieterminowej spłaty może ujawnić się znacznie później niż samo opóźnienie.
Jak opóźnienie w spłacie wpływa na historię kredytową i możliwość otrzymania kolejnej pożyczki?
W Polsce informacje o zobowiązaniach kredytowych mogą być przetwarzane przez Biuro Informacji Kredytowej (BIK). Z kolei Krajowy Rejestr Długów (KRD), BIG InfoMonitor i pozostałe biura informacji gospodarczej działają na podstawie odrębnych przepisów.
BIK uwzględnia historię spłat przy wyliczaniu oceny punktowej, czyli scoringu kredytowego.
Według informacji publikowanych przez BIK do istotnych czynników należą między innymi opóźnienia w ciągu ostatnich 12 miesięcy, jeżeli zaległość wynosiła co najmniej 50 zł, a także poważne opóźnienia przekraczające 90 dni w okresie ostatnich 36 miesięcy, dotyczące zadłużenia od 200 zł.
Nie oznacza to, że jedno krótkie opóźnienie automatycznie zamyka drogę do finansowania we wszystkich bankach.
Poszczególne instytucje stosują odmienne modele oceny ryzyka. Znaczenie mają również dochody, bieżące zobowiązania oraz dotychczasowa historia terminowego regulowania płatności.
W przypadku wpisania zwykłego zadłużenia konsumenta do rejestru BIG konieczne jest co do zasady spełnienie określonych warunków ustawowych, w tym istnienie zaległości wynoszącej co najmniej 200 zł, opóźnienia trwającego minimum 30 dni oraz wcześniejszego prawidłowego powiadomienia dłużnika.
Najtrudniejsza sytuacja powstaje wtedy, gdy jednocześnie narasta kilka niespłaconych zobowiązań. Nawet po uregulowaniu jednego długu pozostałe zaległości mogą nadal negatywnie wpływać na profil finansowy klienta.
Dlatego osoby szukające rozwiązań takich jak pożyczka dla zadłużonych, chwilówka dla zadłużonych czy pożyczki dla zadłużonych bez zdolności kredytowej online powinny przede wszystkim sprawdzić, czy ich aktualny budżet pozwala na obsługę kolejnego zobowiązania.
Szybka Gotówka – jak połączyć szybkie finansowanie z kontrolą wydatków?
Nie każda potrzeba dodatkowej gotówki wiąże się z dużym wydatkiem. Czasami pieniędzy brakuje na opłacenie rachunku przed wypłatą, naprawę samochodu, niezbędny zakup albo nieprzewidzianą sytuację podczas podróży. W takich okolicznościach znaczenie może mieć szybkość dostępu do finansowania.
Szybka Gotówka oferuje możliwość ubiegania się o pożyczkę w pełni zdalnie. Najważniejsze formalności można załatwić przez internet, bez konieczności odwiedzania placówki stacjonarnej.
Wypełnienie prostego formularza zajmuje około 5 minut. Rozpatrzenie wniosku może potrwać około 15 minut, a po otrzymaniu pozytywnej decyzji środki mogą szybko trafić na rachunek bankowy klienta. Rzeczywisty czas zależy jednak od przebiegu weryfikacji, indywidualnych okoliczności oraz realizacji przelewów bankowych. Wniosek można złożyć przez całą dobę, również w nocy i w weekendy. To wygodne rozwiązanie, gdy potrzeba finansowa pojawia się poza standardowymi godzinami pracy. Prosty formularz, minimum formalności i możliwość załatwienia wszystkiego online pozwalają uniknąć zbędnych dokumentów oraz wizyt w placówce. Szybkość nie powinna jednak zastępować świadomej analizy warunków.
Na stronie Szybka Gotówka wskazano, że udzielenie finansowania zależy od wyniku oceny zdolności kredytowej. W przypadku nieterminowej spłaty mogą natomiast zostać naliczone odsetki za okres opóźnienia.
Dlatego przed wyborem rozwiązania takiego jak pożyczka na dowód, pożyczka na już czy pożyczki przez internet na konto warto zwrócić uwagę nie tylko na czas otrzymania pieniędzy, ale również na pełną kwotę do spłaty.
20% rabatu w aplikacji Szybka Gotówka – jak najlepiej wykorzystać promocję?
Rabaty kojarzą się przede wszystkim z zakupami. Sklep obniża cenę produktu, a klient od razu widzi różnicę między ceną regularną a promocyjną. W przypadku produktów finansowych mechanizm ten jest nieco bardziej złożony.
Pożyczona kwota nie staje się automatycznie o 20% niższa. Rabat może dotyczyć określonej części kosztów finansowania, zgodnie z zasadami danej promocji. Właśnie dlatego warto przyjrzeć się ofercie Szybka Gotówka przygotowanej dla nowych klientów korzystających z aplikacji mobilnej. Przy zaciąganiu pierwszej pożyczki za pośrednictwem aplikacji nowi klienci mogą skorzystać z 20% rabatu, zgodnie z aktualnymi warunkami promocji.
To sposób na obniżenie kosztów finansowania bez konieczności zmiany kwoty potrzebnej na pokrycie konkretnego wydatku.
Ile można zaoszczędzić dzięki rabatowi 20%?
Wysokość oszczędności zależy od kwoty kosztów objętych promocją. Przyjrzyjmy się kilku przykładowym wariantom.
|
Koszty objęte rabatem |
Rabat 20% |
Koszty po rabacie |
|
150 zł |
30 zł |
120 zł |
|
250 zł |
50 zł |
200 zł |
|
350 zł |
70 zł |
280 zł |
|
500 zł |
100 zł |
400 zł |
Przykłady mają charakter wyłącznie poglądowy i przedstawiają sposób naliczania rabatu. Nie są rzeczywistą tabelą opłat Szybka Gotówka. Ostateczna wysokość oszczędności zależy od warunków promocji i indywidualnej oferty.
Na pierwszy rzut oka oszczędność rzędu 50–100 zł może wydawać się niewielka w porównaniu z pożyczką opiewającą na kilka tysięcy złotych. W przypadku krótkoterminowego finansowania warto jednak spojrzeć na tę kwotę z innej perspektywy. Najważniejsze nie jest to, jaki procent pożyczonego kapitału stanowi rabat, lecz o ile zmniejszają się koszty objęte promocją. Jeżeli koszty kwalifikujące się do rabatu wynoszą 250 zł, obniżka o 50 zł oznacza ich zmniejszenie aż o jedną piątą. Dla klienta jest to konkretna oszczędność – pieniądze, które zamiast pokrywać koszty finansowania, mogą pozostać w domowym budżecie. Trzeba jednak pamiętać o istotnej różnicy: rabat 20% nie oznacza, że przy pożyczce na 3000 zł do spłaty będzie automatycznie o 600 zł mniej. Kapitał pożyczki i koszty jej udzielenia to dwa odrębne elementy zobowiązania.
Rzeczywisty koszt opóźnienia to nie tylko naliczone odsetki
Koszty związane z nieterminową spłatą pożyczki mogą obejmować kilka elementów: odsetki za opóźnienie, prawnie dopuszczalne opłaty, ewentualne koszty postępowania sądowego i egzekucyjnego oraz pośrednie konsekwencje pogorszenia historii kredytowej.
Przedstawione wyliczenia pokazują, że krótkie opóźnienie przy stosunkowo niewielkim zadłużeniu nie musi oznaczać dużego dodatkowego obciążenia.
Jednak przedłużające się zaległości mogą wyraźnie utrudnić dostęp do finansowania w przyszłości i ograniczyć swobodę zarządzania własnymi pieniędzmi.
Szybka Gotówka umożliwia ubieganie się o finansowanie online, oferując prosty formularz, szybkie rozpatrywanie wniosków i możliwość złożenia aplikacji o dogodnej porze. Dodatkowym udogodnieniem dla nowych klientów jest rabat 20% przy zaciąganiu pożyczki przez aplikację mobilną, zgodnie z warunkami promocji.
Największą korzyść finansową przynosi jednak nie sam rabat, lecz połączenie korzystnych warunków początkowych z odpowiedzialnie zaplanowaną spłatą.
Bo nawet kilkadziesiąt złotych oszczędności ma znaczenie, jeśli pozostaje w portfelu, zamiast zostać później przeznaczone na odsetki za opóźnienie.
Szybka Gotówka - najważniejsze informacje
Szybka Gotówka to jedna z rozpoznawalnych marek na polskim rynku pożyczek online, działająca od 2016 roku.
Z usług firmy skorzystało już ponad 1 000 000 klientów.
Opinie użytkowników:
- Google Maps – ocena 4,7/5 na podstawie 912 opinii.
- Trustpilot – ocena 4,7/5 na podstawie 1102 opinii.
Szybka Gotówka umożliwia uzyskanie finansowania całkowicie online, z oprocentowaniem do 14,5% w skali roku, stanowiąc wygodną alternatywę dla tradycyjnych rozwiązań bankowych.
Najważniejsze zalety oferty:
- Pierwsza pożyczka do 5000 zł, a kolejna nawet do 20 000 zł.
- Decyzja dotycząca wniosku nawet w mniej niż 15 minut, podczas gdy w bankach proces ten może potrwać kilka dni.
- Możliwość otrzymania pieniędzy na konto w ciągu 2 godzin.
- Możliwość przedłużenia terminu spłaty, jeśli klient potrzebuje więcej czasu, na warunkach uzgodnionych z pożyczkodawcą.
- Brak konieczności przedstawiania zabezpieczenia, zaświadczeń o dochodach czy poręczycieli.
- Cały proces online – bez odwiedzania placówek i tracenia czasu w kolejkach.
- Przejrzyste opłaty i prowizje, bez ukrytych kar oraz dodatkowych kosztów.
Najczęściej zadawane pytania (FAQ)
1. Czy pożyczkodawca może naliczyć odsetki za jeden dzień opóźnienia?
Tak. Jeżeli istnieją ku temu podstawy prawne, odsetki mogą być naliczane nawet za jeden dzień opóźnienia. Ich wysokość zależy od kwoty zaległości i obowiązującej rocznej stopy procentowej. Przykładowo, przy zadłużeniu wynoszącym 2000 zł i stopie 18,5% w skali roku jeden dzień opóźnienia oznacza około 1,01 zł dodatkowych odsetek. Szczegółowe zasady należy sprawdzić w umowie.
2. Czy opóźnienie w spłacie może utrudnić otrzymanie kolejnej pożyczki?
Tak, zwłaszcza jeśli opóźnienie było znaczne lub powtarzało się wielokrotnie. Historia terminowego regulowania zobowiązań może wpływać na ocenę kredytową i decyzje instytucji finansowych. Jednorazowe, krótkie opóźnienie nie jest jednak równoznaczne z długotrwałym zadłużeniem. Pożyczkodawca analizuje wiele czynników, w tym dochody, bieżące zobowiązania oraz historię kredytową.
3. Czy można otrzymać pożyczkę z negatywną historią kredytową?
Takie wnioski są rozpatrywane indywidualnie. Negatywny wpis w historii kredytowej nie zawsze oznacza automatyczną odmowę, jednak poważne zaległości i niewystarczająca zdolność kredytowa mogą zmniejszyć szanse na pozytywną decyzję. Ofert reklamowanych jako „pożyczka gwarantowana” nie należy traktować jako obietnicy przyznania finansowania niezależnie od sytuacji materialnej klienta.
4. Czy rabat 20% w aplikacji Szybka Gotówka obejmuje również odsetki za opóźnienie?
Rabat dla nowych klientów obowiązuje na zasadach określonych w regulaminie konkretnej promocji. Nie oznacza on automatycznego zwolnienia z odsetek naliczanych w przypadku nieterminowej spłaty. Przed zawarciem umowy warto sprawdzić, jakie koszty obejmuje rabat, ile ostatecznie trzeba będzie oddać oraz jakie zasady obowiązują w przypadku przekroczenia terminu płatności.
5. Co jest korzystniejsze – przedłużenie terminu spłaty czy dopuszczenie do opóźnienia?
Nie ma jednej odpowiedzi, która sprawdzi się w każdej sytuacji. Należy porównać całkowity koszt uzgodnionego przedłużenia terminu z potencjalnymi kosztami opóźnienia, uwzględniając również konsekwencje niedotrzymania warunków umowy. Jeżeli istnieje ryzyko nieterminowej spłaty, najlepiej skontaktować się z pożyczkodawcą jeszcze przed upływem terminu, zapytać o dostępne rozwiązania i poprosić o szczegółowe zestawienie kosztów.